
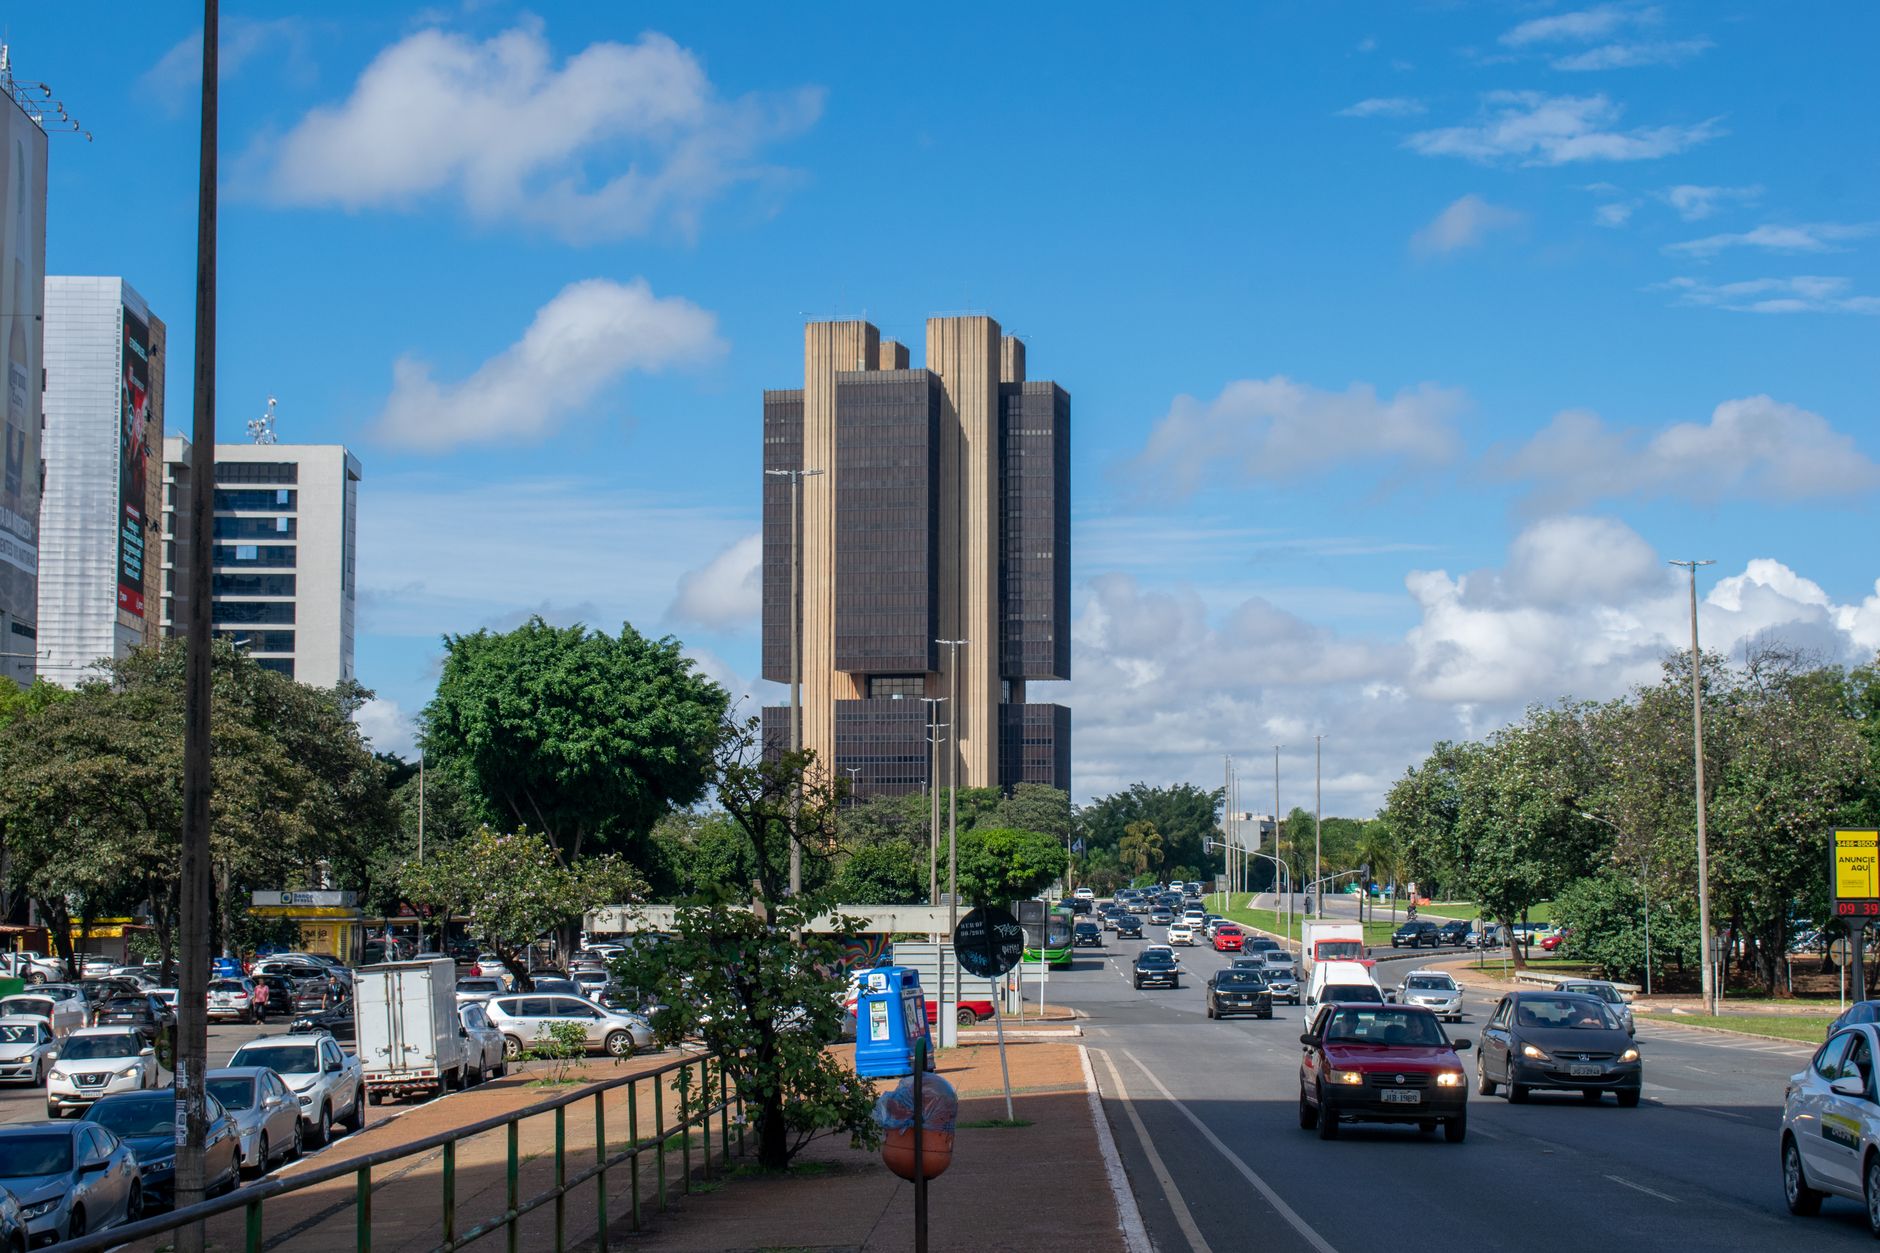
O Comitê de Política Monetária (Copom) do Banco Central sinalizou cautela na condução dos juros após reduzir a taxa Selic de 14% para 13,75% ao ano. A decisão foi tomada em 16 de setembro de 2026, e a ata da reunião, divulgada em 22 de setembro, relacionou o corte à desaceleração gradual da atividade econômica, à perda de força da inflação e aos efeitos acumulados dos juros elevados sobre o crédito e a demanda.
Apesar da redução, o documento não indicou uma sequência automática de cortes. O comitê destacou que as expectativas de inflação permanecem acima da meta e que o ambiente externo continua sujeito a riscos. Entre os fatores mencionados estão as tensões geopolíticas e as decisões de política monetária adotadas por economias avançadas.
De acordo com a Agência Brasil, o Boletim Focus citado na ata projetava inflação de 4,9% para 2026 e de 4,3% para 2027. Os números ficaram acima do objetivo perseguido pelo Banco Central, o que ajuda a explicar a postura mais prudente do Copom ao avaliar os próximos passos.
Por que a Selic foi reduzida
A ata aponta que a economia brasileira começou a perder ritmo depois de um período marcado por juros altos. A Selic influencia as condições de financiamento e, quando permanece elevada, tende a encarecer empréstimos e reduzir o espaço para consumo e investimentos. Para o Copom, a desaceleração da atividade contribuiu para a decisão de iniciar a flexibilização da política monetária.
O corte de 0,25 ponto percentual, no entanto, não representa uma mudança imediata em todas as taxas cobradas no mercado. Bancos e instituições financeiras consideram outros elementos para definir juros de empréstimos, financiamentos e cartões, como o risco de inadimplência, os custos administrativos e a margem de lucro. Por isso, a redução da Selic pode chegar ao consumidor de forma gradual e desigual.
Para as empresas, juros básicos menores podem melhorar as condições de captação e reduzir o custo de determinadas operações financeiras. O efeito, porém, depende do perfil de cada negócio, das garantias oferecidas e do risco atribuído pelas instituições. No consumo das famílias, a transmissão também costuma variar conforme a modalidade de crédito e o prazo do contrato.
Inflação e atividade mantêm pressão sobre o Banco Central
O cenário descrito pelo Copom combina sinais de desaceleração econômica com expectativas de inflação ainda elevadas. Essa combinação limita a margem para cortes mais rápidos, porque uma redução intensa dos juros pode aumentar a demanda antes que a alta de preços esteja suficientemente controlada. A autoridade monetária, portanto, precisa equilibrar o estímulo à atividade com a preservação da estabilidade dos preços.
A atualização do Boletim Focus de 28 de setembro de 2026 reforçou esse contraste. A projeção de inflação para o ano subiu para 4,99%, enquanto a estimativa de crescimento do Produto Interno Bruto (PIB) recuou para 1,86%. A previsão para a Selic no fim do ano permaneceu em 13,5%, segundo a mesma publicação.
As projeções do mercado não determinam as decisões do Copom, mas são acompanhadas pelo Banco Central como parte do conjunto de informações utilizado na análise. Mudanças nas expectativas podem influenciar a avaliação sobre a persistência da inflação e sobre a necessidade de manter uma política monetária restritiva por mais tempo.
O que muda para consumidores e investidores
Com a Selic em 13,75% ao ano, aplicações financeiras ligadas à taxa básica continuam encontrando um ambiente de juros elevados, embora inferior ao observado antes da decisão de setembro. O retorno efetivo de cada investimento depende do produto, da remuneração contratada, da tributação e de outros custos. A decisão do Copom, isoladamente, não permite afirmar que todas as aplicações terão o mesmo comportamento.
No crédito, a queda pode contribuir para uma redução gradual das taxas, mas não garante barateamento imediato de financiamentos, empréstimos ou faturas parceladas. Consumidores devem comparar o custo efetivo total das operações e verificar as condições oferecidas pelas instituições. Empresas e famílias também precisam considerar que novas decisões dependerão da evolução da inflação, da atividade e do cenário internacional.
O histórico oficial das decisões pode ser consultado na página de taxas de juros do Banco Central. As atas das reuniões estão disponíveis na área de publicações do Copom. Esses documentos detalham os fundamentos das decisões e ajudam a acompanhar a direção da política monetária no Brasil.
